
2026.09.29
<2026年9月>社団・財団通信_「公益法人の新たな仕組み⑮(財産目録とは) 」
前回に引き続き令和6年公益法人会計基準のうち、本号では公益法人における財産目録の内容と記載例についてご紹介します。
【ポイント】
【1】区分および記載項目
【2】使用目的等の記載
【3】作成上の留意事項
【内容】
財産目録は、事業年度末現在におけるすべての資産および負債につき、その名称、数量、使用目的、価額等を詳細に表示するもので、貸借対照表の明細表の位置付けとなります。財産目録は令和6年会計基準でも財務諸表の範囲から外され、一般社団・財団法人(移行法人を含む)は作成しないことができるとされています。
【1】 区分および記載項目
貸借対照表の科目の詳細内容を記載するため、さらに区分されることはありますが、合計値は貸借対照表価額と一致することになります。貸借対照表の区分に準じ、資産の部と負債の部に区分し、純資産の額を示します。さらに、資産の部は、流動資産、固定資産およびその他固定資産に区分し、負債の部は、流動負債および固定負債に区分します。
【2】使用目的等の記載
各資産の使用目的を明示することになっています。公益充実資金、特定費用準備資金、資産取得資金、不可欠特定資産を有する場合にも使用目的等に明示することになります。さらに、認定法規則49条に基づき、財産目録により公益目的保有財産を区分表示することになっており、留意が必要となります。記載例は下記のようになります。
【3】作成上の留意事項
- 支部を有する法人は、支部単位での明細を作成します。
- 資産を他の事業等と共有している場合は、法人内区分および分離可能な範囲で財産を確定表示します。ただし、物理的な特定が困難な場合は、1つの事業の資産として確定し、共有財産である旨を記載します。
財産目録の記載例
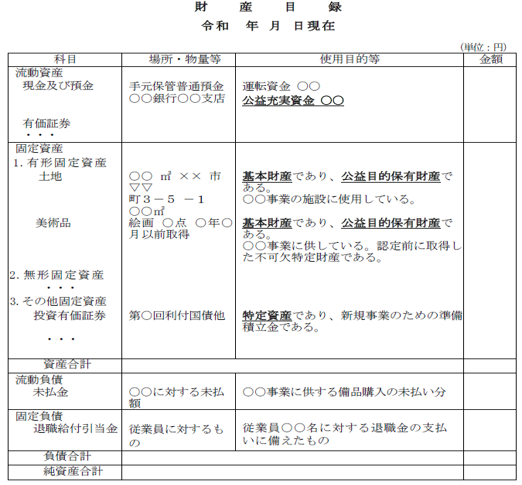
(注)財務諸表の注記に記載する場合には、作成しないことができる。基本財産、使途拘束資産(控除対象財産:公益目的保有財産、法人活動保有財産、公益充実資金、特定費用準備金、資産取得資金、指定寄附資金)を有する場合には、使用目的等の欄に明示するものとする。
法人が設定した特定資産がある場合も同様とする。
出所:内閣府公益認定等委員会「公益法人会計基準の運用指針」(令和6年12月)
以 上
(公益法人チーム)