
2026.10.30
<2026年10月>社団・財団通信_「公益法人の新たな仕組み⑯(共通経費の配賦とは) 」
前回に引き続き令和6年公益法人会計基準のうち、本号では公益法人における共通経費の配賦の内容と配賦基準等についてご紹介します。
【ポイント】
【1】共通経費
【2】配賦基準
【3】直接費と共通費
【1】 共通経費とは
法人において発生した費用は、以下のように事業費と管理費に分類されます。
・事業費:当該法人の事業の目的のために要する費用
・管理費:法人の事業を管理するため、毎年度経常的に要する費用
管理費の例として、総会・評議員会・理事会の開催運営費、登記費用、理事・評議員・監事報酬、会計監査人監査報酬などが挙げられます。
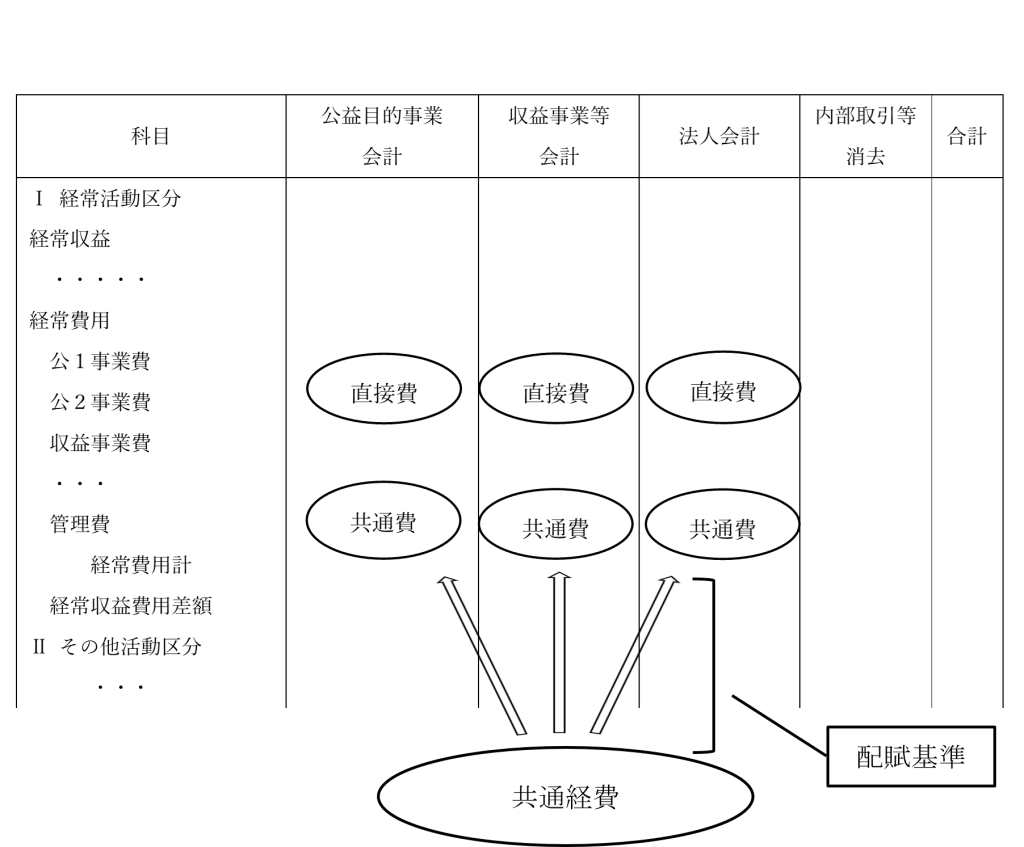
共通経費とは、上記の事業費および管理費にいずれにも共通して発生する費用であり、地代、家賃、建物減価償却費、福利厚生費、事務用消耗品費、給料、賃金、理事報酬等、コンピューターリース代等が該当します。これらの共通経費は、適正な配賦基準により事業費と管理費に按分する必要があります。
【2】配賦基準
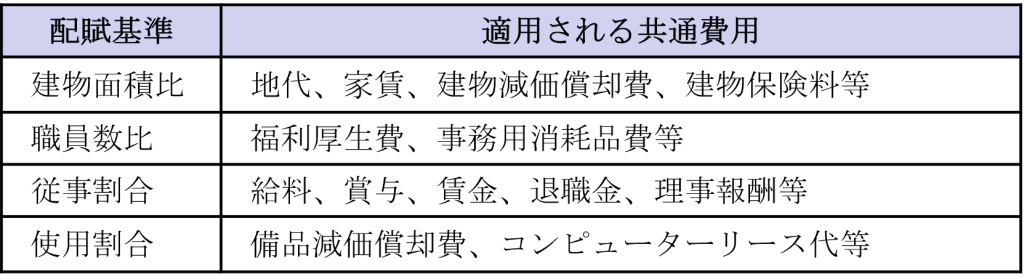
共通経費の配賦基準については、例えば、建物面積比、職員数比、従事割合、使用割合などが考えられますが、これ以外でも、過去の活動実績、関連費用のデータなどから法人において合理的と考えられる程度の配賦割合が決定できれば当該割合を配賦基準として適用することも可能です。
【3】直接費と共通費
法人において発生した費用は、直接費と共通費に分類することができます。直接費とは、各事業または管理部門の費用として直接的に(明らかに)発生した費用をいい、共通費は各事業または管理部門の費用として直接的に発生せず、共通的に発生する費用をいいます。 本項で取り扱っている配賦対象となる共通経費とは、この共通費と同様の概念のものです。
共通経費の配賦
配賦基準の例示
以 上
(公益法人チーム)